問6情報セキュリティマネジメント 平成30年度 春期
 6 / 50問
平成30年度 春期
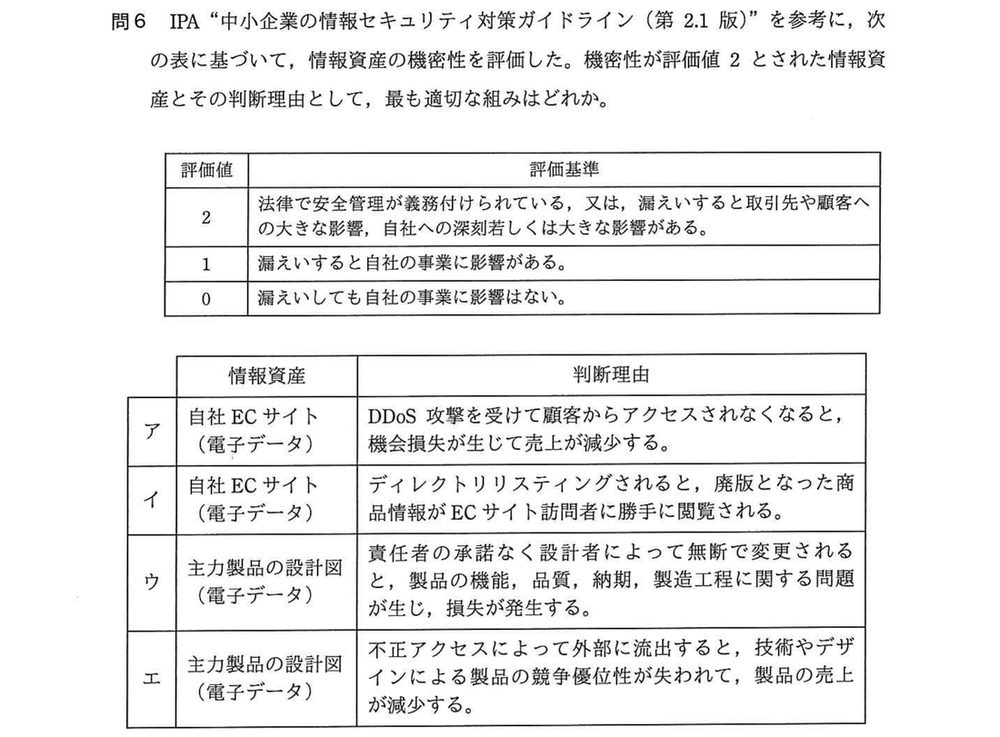
IPA “中小企業の情報セキュリティ対策ガイドライン(第2.1版)”を参考に,次の表に基づいて,情報資産の機密性を評価した。機密性が評価値2とされた情報資産とその判断理由として,最も適切な組みはどれか。 評価値 評価基準2 法律で安全管理が義務付けられている,又は,漏えいすると取引先や顧客への大きな影響,自社への深刻若しくは大きな影響がある。 1 漏えいすると自社の事業に影響がある。 0 漏えいしても自社の事業に影響はない。
選択肢をえらぶと、答えと解説が出ます
選択肢をえらぶと、
ここに答えと解説が出ます
ここに答えと解説が出ます

 正答 4
解説
この問の表は機密性を漏えいしたときの影響で分け,取引先や顧客への大きな影響,自社への深刻若しくは大きな影響があるものを2としている。主力製品の設計図が不正アクセスで外部に流出すると,技術やデザインによる競争優位性が失われて売上が減る。技術情報が漏えいすると大きな損失を被ることは,中小企業向けのガイドラインも述べている。
KEY POINT
IPA のガイドラインの機密性は,漏えいしたときの影響の大きさで評価する「守り方を決める」の他の問題
- 平成30年度 春期 問5JIS Q 27000:2014(情報セキュリティマネジメントシステム-用語)及び JIS Q 27001:2014(情報セキュリティマネジメントシステム…
- 平成30年度 春期 問4退職する従業員による不正を防ぐための対策のうち,IPA “組織における内部不正防止ガイドライン(第4版)”に照らして,適切なものはどれか。
- 平成30年度 春期 問8JIS Q 27000:2014(情報セキュリティマネジメントシステム-用語)において,“エンティティは,それが主張するとおりのものであるという特性”と定…
- 平成30年度 春期 問3JIS Q 27000:2014(情報セキュリティマネジメントシステム-用語)におけるリスク評価についての説明として,適切なものはどれか。
- 平成30年度 春期 問2リスク対応のうち,リスクの回避に該当するものはどれか。
- 平成30年度 春期 問1サイバーレスキュー隊(J-CRAT)に関する記述として,適切なものはどれか。
出典:平成30年度 春期 情報セキュリティマネジメント試験 午前 問6(独立行政法人 情報処理推進機構(IPA))
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。本文は IPA が公表した問題冊子の頁を人が読んで起こし、別の読み手が原本と突き合わせています。その都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。本文は IPA が公表した問題冊子の頁を人が読んで起こし、別の読み手が原本と突き合わせています。その都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。