問76応用情報技術者 平成31年度 春期
 76 / 80問
平成31年度 春期2019年
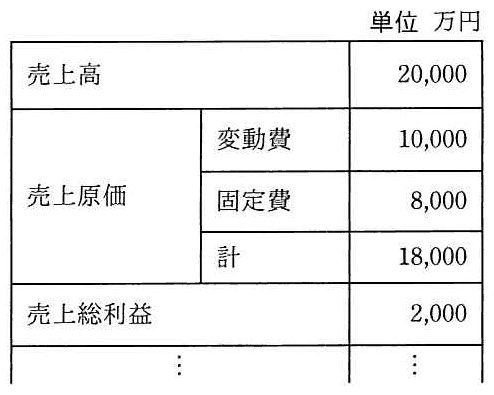
表の事業計画案に対して,新規設備投資に伴う減価償却費(固定費)の増加1,000万円を織り込み,かつ,売上総利益を3,000万円とするようにしたい。変動費率に変化がないとすると,売上高の増加を何万円にすればよいか。
選択肢をえらぶと、答えと解説が出ます
選択肢をえらぶと、
ここに答えと解説が出ます
ここに答えと解説が出ます

 正答 3
解説
正解は3。表から変動費率は 10,000÷20,000=0.5 で、売上高のうち1−0.5=0.5が固定費と利益をまかなう限界利益になる。新しい固定費は 8,000+1,000=9,000万円、目標の売上総利益は3,000万円なので、必要な限界利益は 9,000+3,000=12,000万円。必要な売上高は 12,000÷0.5=24,000万円となり、今の20,000万円からの増加は4,000万円である。
(検算:売上24,000、変動費12,000、固定費9,000、売上総利益3,000)
- 1は、2,000万円の増加だと売上22,000、限界利益11,000で、売上総利益は2,000万円にとどまる。
- 2は、3,000万円の増加だと売上23,000、限界利益11,500で、売上総利益は2,500万円にとどまる。
- 4は、5,000万円の増加だと売上25,000、限界利益12,500で、売上総利益は3,500万円になり、目標を上回る。
根拠:損益分岐点分析(必要売上高=(固定費+目標利益)÷(1−変動費率))
KEY POINT
目標とする利益を出すのに必要な売上高は、(固定費+目標利益)÷(1−変動費率)で求める。「企業と法務」の他の問題
- 平成31年度 春期 問75定量発注方式における経済的発注量を計算したところ,600個であった。発注から納入までの調達期間は5日であり,安全在庫量が30個である場合,この購買品目の発…
- 平成31年度 春期 問77図に示す標準原価計算の手続について,a〜cに該当する適切な組合せはどれか。
- 平成31年度 春期 問74発生した故障について,発生要因ごとの件数の記録を基に,故障発生件数で上位を占める主な要因を明確に表現するのに適している図法はどれか。
- 平成31年度 春期 問78個人情報のうち,個人情報保護法における要配慮個人情報に該当するものはどれか。
- 平成31年度 春期 問79ソフトウェア開発を下請事業者に委託する場合,下請代金支払遅延等防止法に照らして,禁止されている行為はどれか。
- 平成31年度 春期 問80技術者倫理の観点から,職務遂行において技術者が優先すべきこととして,最も適切なものはどれか。
出典:平成31年度 春期 応用情報技術者試験 午前 問76(独立行政法人 情報処理推進機構(IPA))
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。