問77応用情報技術者 令和元年度 秋期
 77 / 80問
令和元年度 秋期2019年
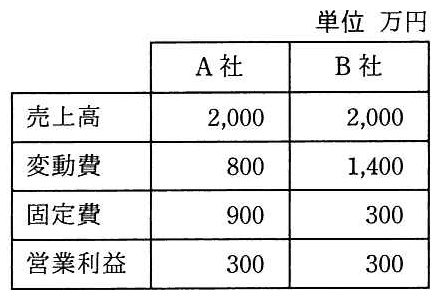
損益分岐点分析でA社とB社を比較した記述のうち,適切なものはどれか。
選択肢をえらぶと、答えと解説が出ます
選択肢をえらぶと、
ここに答えと解説が出ます
ここに答えと解説が出ます

 正答 1
解説
正解は1。まず限界利益率と損益分岐点売上高を出す。
A社:限界利益=2,000−800=1,200、限界利益率0.6。損益分岐点売上高=900÷0.6=1,500。安全余裕率=(2,000−1,500)÷2,000=25%
B社:限界利益=2,000−1,400=600、限界利益率0.3。損益分岐点売上高=300÷0.3=1,000。安全余裕率=(2,000−1,000)÷2,000=50%
安全余裕率はB社の方が高い。
- 2は、売上高3,000万円ではA社が3,000×0.6−900=900、B社が3,000×0.3−300=600で、A社の方が高い。
- 3は、限界利益率はA社0.6、B社0.3で、B社の方が低い。
- 4は、損益分岐点売上高はA社1,500、B社1,000で、B社の方が低い。
根拠:損益分岐点分析(限界利益率=1−変動費率、損益分岐点売上高=固定費÷限界利益率)。
KEY POINT
損益分岐点売上高は固定費÷限界利益率。固定費が小さいほど分岐点が下がり、安全余裕率は高くなる。「企業と法務」の他の問題
- 令和元年度 秋期 問76国際的な標準として取り決められた会計基準などの総称であり,資本市場の国際化に対し,利害関係者からみた会計情報の比較可能性や均質性を担保するものはどれか。
- 令和元年度 秋期 問78プログラムの著作物について,著作権法上,適法である行為はどれか。
- 令和元年度 秋期 問75ワークサンプリング法の説明はどれか。
- 令和元年度 秋期 問79下請代金支払遅延等防止法において,親事業者の違法となる行為はどれか。
- 令和元年度 秋期 問74ビッグデータ分析の手法の一つであるデシジョンツリーを活用してマーケティング施策の判断に必要な事象を整理し,発生確率の精度を向上させた上で二つのマーケティン…
- 令和元年度 秋期 問80技術基準適合証明として用いられる技適マークの説明として,適切なものはどれか。
出典:令和元年度 秋期 応用情報技術者試験 午前 問77(独立行政法人 情報処理推進機構(IPA))
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。