問64応用情報技術者 平成31年度 春期
 64 / 80問
平成31年度 春期2019年
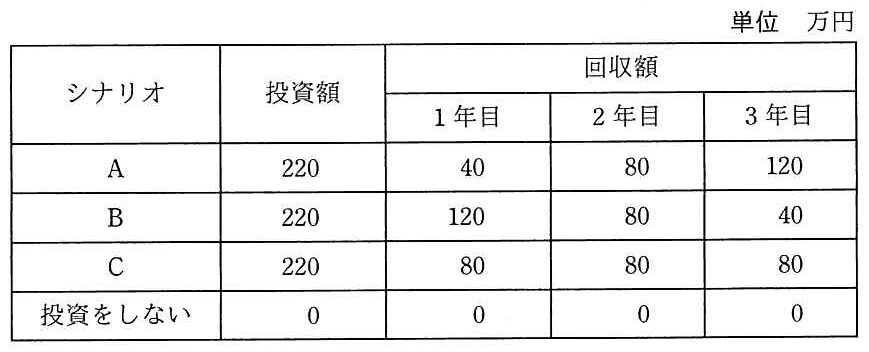
投資効果を正味現在価値法で評価するとき,最も投資効果が大きい(又は損失が小さい)シナリオはどれか。ここで,期間は3年間,割引率は5%とし,各シナリオのキャッシュフローは表のとおりとする。
選択肢をえらぶと、答えと解説が出ます
選択肢をえらぶと、
ここに答えと解説が出ます
ここに答えと解説が出ます

 正答 2
解説
正解は2。正味現在価値(NPV)は、毎年の回収額を割引率で現在の価値に直して合計し、投資額を引いたものである。1.05、1.05²=1.1025、1.05³≒1.1576で割る。
A:40/1.05+80/1.1025+120/1.1576 ≒ 38.10+72.56+103.66=214.32、NPV≒−5.68万円
B:120/1.05+80/1.1025+40/1.1576 ≒ 114.29+72.56+34.55=221.40、NPV≒+1.40万円
C:80/1.05+80/1.1025+80/1.1576 ≒ 76.19+72.56+69.11=217.86、NPV≒−2.14万円
Bだけが正の値で、最も大きい。
- 1は、回収額の単純合計はBと同じ240万円だが、多くが3年目に入るので割引の影響が大きく、損失になる。
- 3は、毎年同じ額を回収するが、割引後の合計が投資額に届かず損失になる。
- 4は、NPVは0で、正の値になるBに及ばない。
根拠:正味現在価値法(NPV=Σ回収額/(1+割引率)^年数−投資額)
KEY POINT
正味現在価値法では、早い年に多く回収するほど割引の影響が小さく、価値が高くなる。「システム戦略」の他の問題
- 平成31年度 春期 問63ビッグデータを有効活用し,事業価値を生み出す役割を担う専門人材であるデータサイエンティストに求められるスキルセットを表の三つの領域と定義した。データサイエ…
- 平成31年度 春期 問65要件定義において,利用者や外部システムと,業務の機能を分離して表現することによって,利用者を含めた業務全体の範囲を明らかにするために使用される図はどれか。
- 平成31年度 春期 問62A社は,ソリューションプロバイダから,顧客に対するワントゥワンマーケティングを実現する統合的なソリューションの提案を受けた。この提案が該当するソリューショ…
- 平成31年度 春期 問66サブスクリプション方式のソフトウェア調達はどれか。
- 平成31年度 春期 問61事業目標達成のためのプログラムマネジメントの考え方として,適切なものはどれか。
- 令和7年度 春期 問64製品Xと製品Yを販売している企業が,見積作成と提案書作成に掛かる業務時間を,それぞれ20%削減できるシステムの構築を検討している。Activity-Bas…
出典:平成31年度 春期 応用情報技術者試験 午前 問64(独立行政法人 情報処理推進機構(IPA))
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。