問77応用情報技術者 令和6年度 秋期
 77 / 80問
令和6年度 秋期2024年
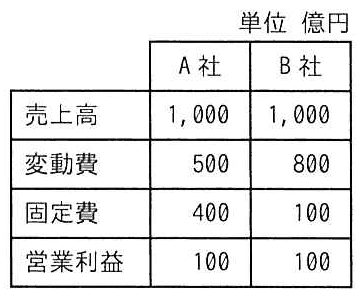
A社とB社の比較表から分かる,A社の特徴はどれか。
選択肢をえらぶと、答えと解説が出ます
選択肢をえらぶと、
ここに答えと解説が出ます
ここに答えと解説が出ます

 正答 1
解説
正解は1。限界利益=売上高−変動費、限界利益率=限界利益÷売上高、損益分岐点売上高=固定費÷限界利益率で比べる。
A社:限界利益 1,000−500=500、率50%、損益分岐点 400÷0.5=800億円
B社:限界利益 1,000−800=200、率20%、損益分岐点 100÷0.2=500億円
A社は限界利益率が高いので、売上高が1増えると利益が0.5増え、売上の増加が大きな利益に結び付きやすい。
- 2は、A社の限界利益率は50%でB社の20%より高い。
- 3は、A社の損益分岐点は800億円でB社の500億円より高い。
- 4は、売上高が10%減るとA社は利益が50億円減り、B社の20億円より落ち込みが大きいので、不況抵抗力は弱い。
根拠:管理会計の標準的な理解(限界利益率と損益分岐点)
KEY POINT
固定費が大きく限界利益率が高い企業は、売上の増減が利益に大きく響き、損益分岐点も高くなる。「企業と法務」の他の問題
- 令和6年度 秋期 問76ベイズ統計の説明として,適切なものはどれか。
- 令和6年度 秋期 問78著作権法で保護されるものはどれか。
- 令和6年度 秋期 問75A社とB社がそれぞれ2種類の戦略を採る場合の市場シェアが表のように予想されるとき,ナッシュ均衡,すなわち互いの戦略が相手の戦略に対して最適になっている組合…
- 令和6年度 秋期 問79大規模なシステム開発を受注したA社では,不足する開発要員を派遣事業者であるB社からの労働者派遣によって補うことにした。A社の行為のうち,労働者派遣法に照ら…
- 令和6年度 秋期 問80デジタル社会形成基本法において掲げられている10項目の基本理念に含まれているものはどれか。
- 令和7年度 春期 問77売上高が7,000万円のとき,200万円の損失,売上高が9,000万円のとき,600万円の利益と予想された。売上高が8,000万円のときの変動費は何万円か…
出典:令和6年度 秋期 応用情報技術者試験 午前 問77(独立行政法人 情報処理推進機構(IPA))
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。