問77応用情報技術者 令和3年度 秋期
 77 / 80問
令和3年度 秋期2021年
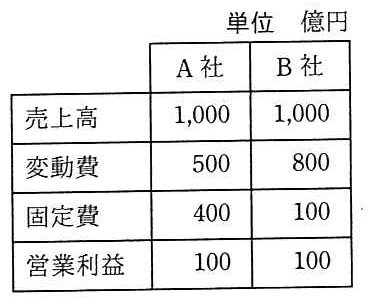
A社とB社の比較表から分かる,A社の特徴はどれか。
選択肢をえらぶと、答えと解説が出ます
選択肢をえらぶと、
ここに答えと解説が出ます
ここに答えと解説が出ます

 正答 1
解説
正解は1。限界利益率(売上高に占める、売上高から変動費を引いた額の割合)を比べる。
A社:(1,000 - 500) ÷ 1,000 = 50%
B社:(1,000 - 800) ÷ 1,000 = 20%
A社は売上高が1増えるごとに利益が0.5増え、B社の0.2より大きい。だからA社は売上高の増加が大きな利益に結び付きやすい。
- 2は、限界利益率が低いとしている点が誤り。A社は50%でB社より高い。
- 3は、損益分岐点が低いとしている点が誤り。損益分岐点売上高は 固定費 ÷ 限界利益率 で、A社は 400 ÷ 0.5 = 800億円、B社は 100 ÷ 0.2 = 500億円。A社のほうが高い。
- 4は、不況抵抗力が強いとしている点が誤り。A社は固定費が大きく、売上高が減ると利益も大きく減る。売上高の減少が損失に結び付きにくいのはB社のほう。
根拠:損益分岐点分析(限界利益率、損益分岐点売上高 = 固定費 ÷ 限界利益率)。
KEY POINT
固定費が大きく限界利益率が高い企業は、売上の増減がそのまま大きな利益の増減になる。「企業と法務」の他の問題
- 令和3年度 秋期 問76製品X,Yを1台製造するのに必要な部品数は,表のとおりである。製品1台当たりの利益がX,Yともに1万円のとき,利益は最大何万円になるか。ここで,部品Aは1…
- 令和3年度 秋期 問78企業が業務で使用しているコンピュータに,記憶媒体を介してマルウェアを侵入させ,そのコンピュータのデータを消去した者を処罰の対象とする法律はどれか。
- 令和3年度 秋期 問75いずれも時価100円の株式A~Dのうち,一つの株式に投資したい。経済の成長を高,中,低の三つに区分したときのそれぞれの株式の予想値上がり幅は,表のとおりで…
- 令和3年度 秋期 問79企業が,“特定電子メールの送信の適正化等に関する法律”に定められた特定電子メールに該当する広告宣伝メールを送信する場合に関する記述のうち,適切なものはどれ…
- 令和3年度 秋期 問74リーダシップ論のうち,ハーシイ&ブランチャードが提唱するSL理論の特徴はどれか。
- 令和3年度 秋期 問80労働基準法で定める36協定において,あらかじめ労働の内容や事情などを明記することによって,臨時的に限度時間の上限を超えて勤務させることが許される特別条項を…
出典:令和3年度 秋期 応用情報技術者試験 午前 問77(独立行政法人 情報処理推進機構(IPA))
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。
独立行政法人情報処理推進機構(IPA)が公表している過去問題です。IPA の「過去問題の使用について」に基づき、IPA が指定する形で出典を明記して掲載しています(利用の許諾申請は不要)。問題文・選択肢の内容は変えていません。元の問題冊子から文字を起こす都合で、改行・字間の空白は省き、英数字の全角・半角は元とそろえていない箇所があります。図表は IPA が公表した問題冊子のものです。解説は当サイトが独自に作成したもので、IPA とは関係ありません。